Findeks Notu Nedir? Kredi Notu Nasıl Öğrenilir?

Bu içerik nasıl hazırlandı? İçerik, alanında uzman yazarlar tarafından hazırlanmış, güncel iş kanunu ve saha deneyimine göre incelenmiştir.
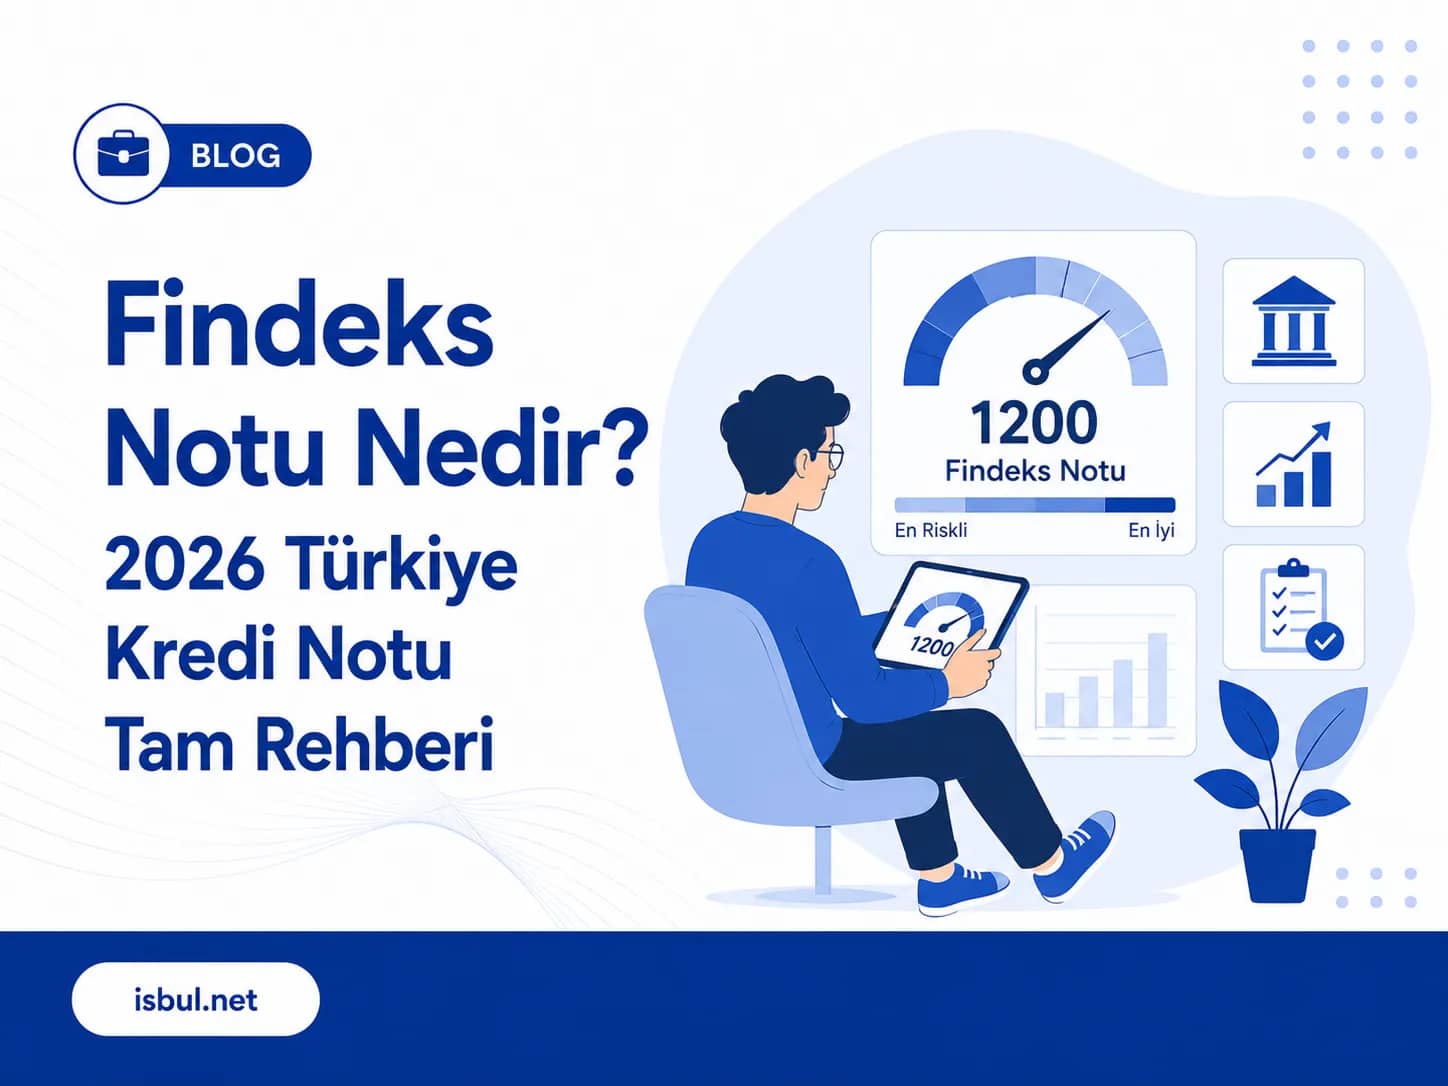
Findeks notu nedir sorusunun kısa cevabı şu: Kredi Kayıt Bürosu'nun (KKB) hesapladığı ve Findeks adıyla sunduğu kredi notudur. Not, geçmiş ödeme performansınıza ve bugünkü borç durumunuza bakarak önümüzdeki 12 ay içinde borçlarınızı ödeme olasılığınızı tahmin eder ve 0 ile 1900 arasında bir puanla gösterilir.
Hesaplamanın dayanağı, kullandığınız kredilerin, kredi kartlarının ve kredili mevduat hesaplarının kullanım ve ödeme geçmişidir. Kısacası Findeks notu, kredili ürünlerle kurduğunuz ilişkinin bugüne kadarki kaydını tek bir sayıda özetler.
Findeks risk grupları ve not aralığı
Findeks, 0–1900 aralığını beş risk grubuna ayırır. Not yükseldikçe girdiğiniz grup "Kritik"ten "Prestijli"ye doğru değişir; yani yüksek not, Findeks'in kendi sınıflandırmasında daha düşük riski gösterir.
Risk grubu | Not aralığı |
|---|---|
Kritik | 0–969 |
Gelişime Açık | 970–1149 |
Dengeli | 1150–1469 |
Güvenli | 1470–1719 |
Prestijli | 1720–1900 |
Findeks notunuzu öğrendiğinizde yalnız sayıya değil, hangi grupta olduğunuza da bakın. Bir sonraki gruba ne kadar uzak olduğunuz, hangi alışkanlığınızı değiştirmeniz gerektiğini düşünmek için iyi bir başlangıç noktasıdır.
Notu belirleyen dört etken
Findeks, notun hesaplanmasında dört etkenin rol oynadığını ve her birinin ağırlığını açıklıyor. Notun %45'ini kredili ürün ödeme alışkanlıkları, %32'sini mevcut hesap ve borç durumu, %18'ini kredi kullanım yoğunluğu, %5'ini de yeni kredili ürün açılışları (yeni açtığınız kredi ve kartlar) belirliyor.
Ödeme alışkanlıkları başlığında kredi taksitlerinizi, kart ekstrelerinizi ve hesap borçlarınızı düzenli ve zamanında ödeyip ödemediğiniz değerlendirilir.
Bu dağılım, Findeks notunuzu en çok neyin belirlediğini açıkça gösteriyor: ödeme alışkanlıkları ile mevcut borç durumu birlikte notun yüzde 77'sini oluşturur. Başka yerlerde "kredi yaşı" ya da "kredi türü çeşitliliği" gibi farklı başlıklar ve oranlar görebilirsiniz; esas alınması gereken, Findeks'in kendi açıkladığı bu dört etkendir.
Findeks notu nasıl öğrenilir?
Notunuzu dört yoldan öğrenebilirsiniz. Findeks'in internet sitesinden ya da mobil uygulamasından sorgulama yapabilir, 1122 numarasına kısa mesaj gönderebilir veya bankaların dijital kanallarını kullanabilirsiniz.
İnternet sitesinden yapılan sorgulama ücretlidir; güncel ücret Findeks'in ürün sayfasında yazar. Kısa mesajla sorgulamada ücreti operatörünüz alır. Bankanızın mobil uygulamasında ya da internet şubesinde bu seçeneğin olup olmadığına da bakabilirsiniz.
Notunuzu öğrendikten sonra aynı sorgulamayı birkaç ay arayla tekrarlamak, ödeme alışkanlıklarınızdaki değişikliğin nota nasıl yansıdığını izlemenin en somut yoludur.
Findeks notunu yükseltmenin yolları
Findeks'in notu yükseltmek için sıraladığı dört öneri, notu belirleyen dört etkenle birebir örtüşür: borçları düzenli ve zamanında ödemek, borç seviyesini makul tutmak, sürekli kredi kullanmaktan kaçınmak ve yeni kredili ürün açarken dikkatli olmak. Borç seviyesini planlarken elinize geçen net ücreti brütten nete maaş hesaplama aracıyla görebilirsiniz.
En büyük ağırlık ödeme alışkanlıklarında olduğu için işe oradan başlayın. Kart ekstresi ve kredi taksitleri için otomatik ödeme talimatı vermek, unutmaktan kaynaklanan gecikmelerin önüne geçer. Asgari tutarı değil, mümkünse borcun tamamını ödemeyi hedefleyin.
Borç seviyesini makul tutmak, taksitleri gelirinizle birlikte planlamaktan geçer; aylık taksit toplamınızı hesaplarken brüt değil, net ücreti esas alın.
Yeni kart ya da kredi açmadan önce gerçekten ihtiyacınız olup olmadığını düşünün. Findeks'in ürün sayfası notun ne kadar sürede yükseleceğine dair bir süre vermiyor; belirli bir sürede belirli bir puan artışı vaat eden açıklamalara temkinle yaklaşın.
İş başvurusunda kredi notu istenir mi?
Findeks notunun ölçtüğü şey kredi geri ödemesidir. Tanımı gereği borç ödeme olasılığınızı tahmin eder; mesleki bilginizi, deneyiminizi ya da bir işe uygunluğunuzu değil.
İş ilanlarında aranan şartlar ilan metninde tek tek sayılır. Örneğin Ziraat Bankası'nın 2021'de açtığı müfettiş yardımcılığı sınavının ilanında beş başvuru şartı vardı: Türk vatandaşı olmak, belirli bir tarihten sonra doğmuş olmak, belirli bölümlerden mezun olmak ya da son sınıfta okumak, erkek adaylar için askerlik durumu ve aynı sınavın mülakatında daha önce elenmemiş olmak. Kredi notu bu şartlar arasında yer almıyordu.
Bankacılıkta iş arıyorsanız banka memuru pozisyonu sayfasını inceleyin ve ilanlarda aranan eğitim şartlarına odaklanın; başvuru şartlarını her ilanın kendi metninden kontrol edin. Bir işveren sizden Findeks raporu ya da kredi notu isterse, 6698 sayılı Kişisel Verilerin Korunması Kanunu'na göre bu bilginin hangi amaçla işleneceğini ve kimlere aktarılabileceğini size bildirmekle yükümlüdür. Bu bilgi verilmediyse sormaktan çekinmeyin.
Sıkça Sorulan Sorular
Editör
15 yıllık kurumsal deneyimin ardından çalışan bağlılığı, kurum kültürü ve yönetsel gelişim alanlarına odaklanan Uğur Selamcı, şirketlere profesyonel destek sunmaktadır. Seminerler, online etkinlikler ve podcast yayınlarının yanı sıra kişisel blogunda ve İsbul.net bloglarında yazdığı içeriklerle bilgi ve deneyimlerini paylaşmaktadır.
Bu yazı hakkında ne düşünüyorsun?
Yorumlar
Yorumlar yükleniyor...
İlginizi Çekebilecek Diğer Yazılar