İşsizken Bütçe Yönetimi

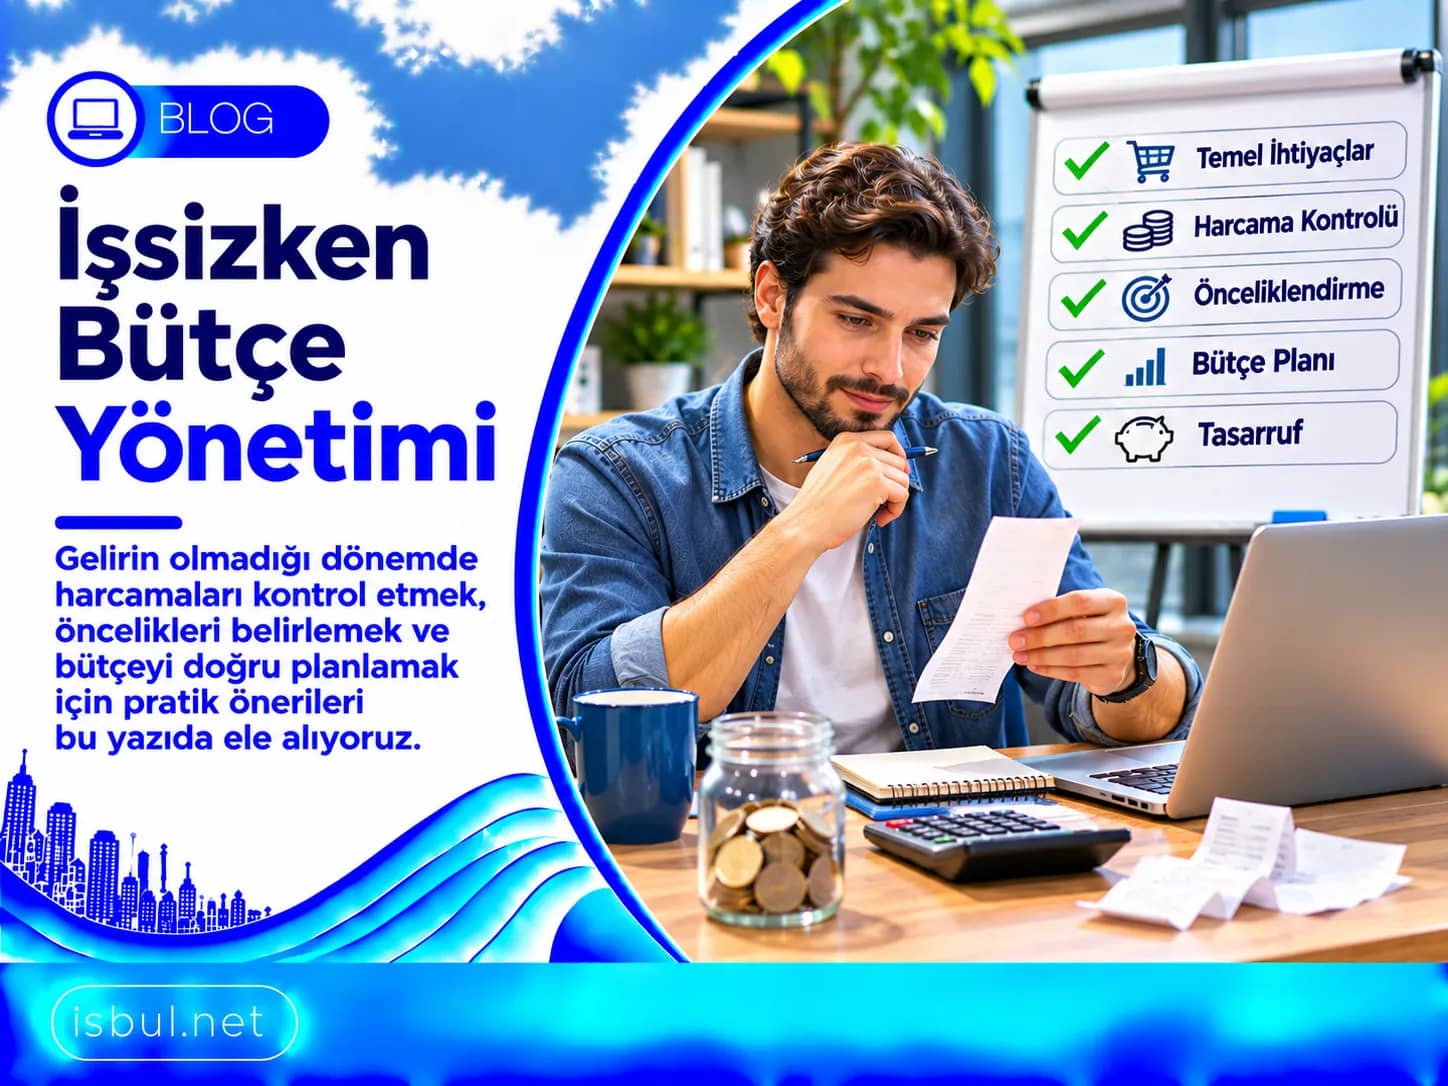
İşsizken bütçe kurmak, gelir kesildiği gün başlaması gereken bir iştir, çünkü giderlerin çoğu iş bulana kadar beklemez. İşsizken bütçe konusunda atılacak ilk adım, korkuyla değil rakamlarla ilerlemektir.
Bu yazıda nakit durumunun nasıl çıkarılacağını, zorunlu ve ertelenebilir giderlerin nasıl ayrılacağını, borçlar için neler yapılabileceğini ve iş arama masraflarının nasıl planlanacağını anlatıyoruz. Amacımız işsizlikte para yönetimi için sade bir yol haritası vermek. Rakamlar 2026 verilerine dayanıyor, işsizken bütçenizi kendi gelir ve giderlerinize göre uyarlamanız gerekiyor.
İşsiz Kalınca Finansal Durum Nasıl Tespit Edilir?
İşsiz kalınca ilk ne yapmalı sorusunun pratik cevabı, elinizdeki parayı ve önümüzdeki aylardaki yükümlülükleri tek bir kâğıda yazmaktır. Önce hesaptaki parayı ve elinizdeki nakdi yazın. Kıdem ve ihbar tazminatı ya da işsizlik ödeneği gibi henüz kesinleşmemiş ve hesaba geçmemiş tutarları ayrı bir satırda tutun, ardından kira, fatura, taksit gibi sabit giderlerinizi yan yana koyun. Tazminat nasıl kullanılmalı sorusunu da bu tablo ortaya çıktıktan sonra düşünmek en sağlıklısıdır. İşsizken bütçenizin gerçekçi olması bu ilk dökümün doğruluğuna bağlıdır.
Bu liste işsizken bütçe planının temelidir, çünkü parayla kaç ay idare edebileceğinizi gösterir. Gelir tarafında en çok destekleyecek kalem işsizlik ödeneğidir ama başvurunuz sonuçlanmadan ödeneği kesinleşmiş gelir saymayın, bağlandıktan sonra bütçeye ekleyin.
İŞKUR’a göre ödenek, son dört aylık günlük ortalama brüt kazancın yüzde 40’ı üzerinden hesaplanır ve aylık asgari ücretin brüt tutarının yüzde 80’ini geçemez. Kurumun hesaplama sayfasındaki 2026 örneğine göre son dört ay brüt 55.000 TL kazanan biri damga vergisi kesildikten sonra aylık 21.833 TL, üst sınırdaki biri ise 26.223 TL alır. Ödeme süresi son üç yıldaki prim gününe göre 180, 240 ya da 300 gündür ve başvuru için fesihten sonra 30 gün içinde İŞKUR’a ulaşmak gerekir.
Rakamlara bakmak ilk günlerde yıpratıcı olabilir ama işsizken bütçeyi yazılı tutmak belirsizliği azaltır. Tabloyu yazıya dökmek, iş arama stresi içinde kaybolmadan karar vermenizi kolaylaştırır.
Zorunlu ve Ertelenebilir Giderler Nasıl Ayrılır?
Giderleri üç gruba ayırmak işi kolaylaştırır. Kira, temel gıda, ulaşım, fatura ve borç asgari ödemeleri zorunludur, abonelikler ile dışarıda yemek ertelenebilir, geri kalan kalemler ise azaltılabilir. İşsizken bütçeyi bu üç grup üzerinden kurmak, kesinti kararlarını duygusal olmaktan çıkarır.
Önce ertelenebilir giderleri sıfıra yaklaştırın. Tek tek küçük görünen dijital üyelikler ve kafe harcamaları toplamda ciddi bir tutara ulaşır. İşsizlikte para yönetimi çoğu zaman bu küçük kalemleri görünür kılmakla başlar. İşsizken bütçeyi en hızlı rahatlatan hamle genellikle bu küçük harcamaları kesmektir.
Zorunlu kalemlerde de pazarlık payı vardır. Telefon ve internet paketini daha düşük bir tarifeye almak, ev sahibiyle ödeme günü konusunda konuşmak ya da toplu ulaşımda aylık kart kullanmak bütçeye nefes aldırır. Bu görüşmelerin hepsi işsizken bütçenizde gözle görülür bir fark yaratabilir.
Kısmak yetmiyorsa kısa vadeli gelir seçeneklerini de masaya koyun. Sezonluk işleri listeleyen dönemsel iş ilanları aylık gelir kaybını bir ölçüde dengeleyebilir. İşsizken bütçe hedefini sıfıra inen gelirle değil, azalmış ama sürekli bir gelirle kurmak daha sürdürülebilirdir.
İşsizken Borçlar İçin Ne Yapılmalı?
İşsizken borç ödeme konusunda ilk kural sessiz kalmamaktır. İşsizken bütçe tablosunda taksitler çoğunlukla en ağır kalemdir ve ödeyemeyeceğinizi anladığınız anda bankayla vadesi gelmeden görüşmek, gecikme faizi işlemeye başladıktan sonra görüşmekten daha iyi sonuç verir.
BDDK’nın 30 Ocak 2026 tarihli basın açıklamasına göre dönem borcu kısmen ya da tamamen ödenmemiş bireysel kredi kartları ile ödemesi 30 günden fazla gecikmiş ihtiyaç kredileri, talep edilmesi hâlinde en fazla 48 ay vadeyle yeniden yapılandırılabiliyordu. Açıklamadaki üç aylık başvuru süresi 2026 baharında dolduğu için bu yol artık genel olarak açık değildir ve yeni bir düzenleme çıkıp çıkmadığını BDDK duyurularından ve bankanızdan kontrol etmelisiniz. Böyle bir düzenleme işsizken bütçesi daralan kişilere nefes aldırsa da faiz yükünü sıfırlamaz.
Yapılandırma talebinizi yazılı hâle getirin, işsizken bütçenizin taşıyabileceği bir taksit isteyin ve gelir durumunuzdaki değişikliği belgeleyin. Yeni taksit planını imzalamadan önce toplam geri ödeme tutarını hesaplayın, çünkü aylık taksit düşerken vade uzadığı için toplam maliyet artabilir. Elinizde tazminat varsa, tazminat nasıl kullanılmalı sorusuna aceleyle cevap vermeyin ve önce zorunlu giderlerin kaç ay karşılanacağını hesaplayın.
Borç yükü ağırsa işsizken bütçeye yeni bir gelir eklemek de planın parçasıdır. Mesleki geçmişinize uygun işler için deneyimli iş ilanları sayfasına bakmak, işsizken borç ödeme planını uzun vadeye yaymak için bir dayanak oluşturur.
İş Arama Masrafları Nasıl Planlanır?
İş ararken masraflar çoğu zaman hesaba katılmaz, oysa ulaşım, mülakat kıyafeti, çıktı ve telefon ile internet faturası ay sonunda ciddi bir toplam yapar. İşsizken bütçe planına küçük bir haftalık iş arama kalemi eklemek, bu harcamaların kontrolden çıkmasını önler.
İş ararken masraflar azaltılabilir. Başvuruların çoğu internetten yapılır, çevrimiçi mülakatlar yol parasından tasarruf ettirir ve CV hazırlamak için ücretsiz kaynaklar vardır. Bu tasarruflar, işsizken bütçenizde iş arama için ayrılan payı rahatça korumanızı sağlar.
Gelirin sıfıra yaklaştığı dönemde bazı kişiler geçici gelir için kurye olarak çalışır. Bu kazanç işsizken bütçeye nefes aldırır ama araç, yakıt ve bakım giderlerini önceden hesaplamak gerekir, çünkü kazancın bir kısmı bu kalemlere gidebilir. Ödenek alıyorsanız çalışmaya başlamadan önce İŞKUR’a danışın, çünkü sigortalı bir işe girmek ödeneği etkileyebilir.
Süre uzadıkça planı her ay yeniden gözden geçirin, çünkü iş ararken masraflar ay ay değişir. İşsizken bütçeyi aylık güncellemek, hangi kalemden ne kadar tasarruf ettiğinizi görmenizi sağlar. İşsizlikte para yönetimi bir kerelik değil, düzenli bakılması gereken bir tablodur.
İşsizlik Döneminde Mali Güvencenizi Planlı Adımlarla Koruyun
İşsizlik döneminde bütçe yönetiminin temel amacı, mevcut kaynakların temel yaşam ihtiyaçlarını mümkün olduğunca uzun süre karşılamasını sağlamaktır. Bunun için kesinleşmiş gelirleri belirlemek, zorunlu giderleri önceliklendirmek ve borçların toplam maliyetini kontrol altında tutmak gerekir.
İşsizlik ödeneği, tazminat, birikimler ve geçici gelir kaynaklarının birlikte değerlendirilmesi, yeni bir işe geçiş sürecinin daha kontrollü ilerlemesine yardımcı olabilir.
Bütçenizi düzenli olarak güncellemeniz, beklenmedik harcamalara karşı hazırlıklı olmanız ve iş arama sürecinizi sürdürülebilir bir plana bağlamanız, finansal belirsizliği azaltarak daha bilinçli kararlar vermenizi sağlar.
Sıkça Sorulan Sorular
Editör
Sera Erdağı kariyer, iş dünyası, meslek rehberleri ve çalışma hayatı üzerine içerikler üretmektedir. İş arama süreçlerinden profesyonel gelişime, sektör analizlerinden meslek tanıtımlarına kadar farklı alanlarda araştırma temelli ve kullanıcı odaklı içerikler hazırlamaktadır. SEO uyumlu içerik üretimi ve dijital yayıncılık alanında aktif olarak çalışmalarını sürdürmekte; güncel, anlaşılır ve fayda odaklı içerikleriyle okuyuculara kariyer yolculuklarında rehberlik etmeyi amaçlamaktadır.
Uzmanlık Alanları
Bu yazı hakkında ne düşünüyorsun?
Yorumlar
Yorumlar yükleniyor...