Ankara · Yenimahalleİş Yerinde
Tam Zamanlı
İçindekiler
Muhasebe yöneticisi, bir işletmenin finansal kayıtlarını, muhasebe süreçlerini ve raporlama düzenini yöneten üst düzey pozisyonun adıdır. Bu ünvan; hem bir organizasyon içindeki hiyerarşik konumu hem de sahip olunması gereken teknik uzmanlık alanını tanımlar. Bir muhasebe yöneticisi ya da muhasebe yönetmeni, muhasebe departmanının günlük işleyişini denetler, ekip yönetiminden sorumluluk alır ve şirketin mali verilerinin doğru ve zamanında raporlanmasını sağlar.
Pozisyonun adındaki "yönetici" ve "yönetmen" kavramları zaman zaman birbirinin yerine kullanılır. Türkiye iş hayatında her ikisi de aynı seviyeyi ya da birbirine yakın hiyerarşik kademeleri ifade edebilir. Ama pratikte "yönetmen" unvanı daha çok kurumsal veya uluslararası yapılarda tercih edilirken "yönetici" ifadesi daha yaygın biçimde görülür.
Bu pozisyon, yalnızca defter tutmak ya da fatura kesmekle sınırlı değil. Muhasebe yöneticisinin kapsadığı alan oldukça geniştir. Mali tabloların hazırlanması, vergi süreçlerinin takibi, bütçe hazırlıklarına destek, iç kontrol mekanizmaları ve dış denetim ilişkileri bu kapsamın içindedir.
Bir muhasebe yöneticisi, aynı zamanda şirketin mali sağlığına dair önemli kararların alınmasında yönetime veri sağlar. Yani sadece geçmişe yönelik kayıtları düzenlemekle kalmaz; ileriye dönük kararlar için de zemin hazırlar. Bu yönüyle pozisyon, hem teknik hem de stratejik bir nitelik taşır.
Türkiye'de bu unvana sahip kişiler genellikle Serbest Muhasebeci Mali Müşavir (SMMM) ruhsatına sahip olabilir ya da bu ruhsata sahip uzmanlarla doğrudan çalışır. Mesleğin yasal çerçevesi 3568 Sayılı Serbest Muhasebecilik, Serbest Muhasebeci Mali Müşavirlik ve Yeminli Mali Müşavirlik Kanunu kapsamında düzenlenmiştir. Pozisyonun içeriği her ne kadar kuruma göre farklılaşsa da bu yasal çerçeve, mesleki standartların temelini oluşturur.
Muhasebe yöneticisi unvanı sektörden bağımsız biçimde karşına çıkabilir. Üretim, perakende, finans, teknoloji, inşaat, sağlık ve kamu kurumları başta olmak üzere kayıt tutmak ve finansal raporlamak zorunda olan her organizasyonun bu role ihtiyacı vardır.
Bununla birlikte bazı sektörlerde pozisyonun içeriği belirgin biçimde farklılaşır:
Üretim sektörü: Maliyet muhasebesi ve stok takibinin ağırlığı fazladır.
Finans ve bankacılık: Regülasyon uyumu ve risk raporlaması öne çıkar.
Perakende: Ciro takibi, KDV süreçleri ve nakit akışı yönetimi kritik yer tutar.
Teknoloji şirketleri: Uluslararası raporlama standartlarına uyum (UFRS/IFRS) daha sık gündemdedir.
Kamu kurumları: Tahakkuk esaslı muhasebe ve sayıştay denetimine hazırlık süreçleri ön plana çıkar.
Dolayısıyla "muhasebe yöneticisi" ifadesi aynı olmakla birlikte, farklı sektörlerdeki iki pozisyonun iş içeriği birbirinden önemli ölçüde ayrışabilir.
Pozisyonun adı tek bir unvanmış gibi görünse de pratikte birçok farklı varyasyonu bulunur. Şirket büyüklüğüne, yapısına ve organizasyonun ihtiyacına göre muhasebe yöneticisi farklı başlıklar altında karşımıza çıkabilir.
Pozisyon Unvanı | Temel Odak Noktası |
|---|---|
Muhasebe Yöneticisi | Genel muhasebe süreçleri ve ekip yönetimi |
Muhasebe Yönetmeni | Daha kurumsal yapılarda aynı işlevi üstlenen unvan |
Genel Muhasebe Yöneticisi | Bilanço, gelir tablosu ve genel defter yönetimi |
Kıdemli Muhasebe Yöneticisi | Deneyim ve sorumluluk açısından üst basamak |
Muhasebe ve Finans Yöneticisi | Muhasebe ile finansal planlamayı birleştiren karma rol |
Mali ve İdari İşler Yöneticisi / Yönetmeni | Mali işlemlerin yanı sıra idari süreçlerin de yönetimi |
Bu unvanlar arasında net bir standart yoktur; her şirket kendi iç yapısına göre sınıflandırma yapar. Yani bir şirkette "Muhasebe Yöneticisi" olarak tanımlanan rol, başka bir şirkette "Muhasebe ve Finans Yöneticisi" başlığı altında görülebilir.
Bu pozisyonu yakın unvanlardan ayırt etmek, hem iş arayanlar hem de işe alanlar için önemlidir. Çünkü iş ilanlarında benzer başlıklar farklı sorumluluk seviyeleriyle yayınlanabilir.
Muhasebe uzmanı ağırlıklı olarak bireysel işlemleri gerçekleştiren, belirli süreçleri yürüten kişidir. Muhasebe yöneticisi ise bu uzmanların çalışmalarını koordine eden, ekibi yönlendiren ve süreçlerin bütününden sorumlu olan kişidir. Kısacası uzmanlık teknik bilgiyle, yöneticilik ise hem teknik hem organizasyonel sorumlulukla tanımlanır.
Muhasebe yöneticisi genellikle operasyonel ve departman düzeyinde çalışırken, CFO şirketin tüm finansal stratejisinden sorumlu üst düzey yöneticidir. Büyük organizasyonlarda muhasebe yöneticisi CFO'ya bağlı raporlayabilir. Küçük ve orta ölçekli işletmelerde ise bu iki rol bazen tek kişide birleşir.
Bütçe yönetimi, muhasebe yöneticisinin çalışma alanıyla kesişir ama ayrı bir uzmanlık alanı sayılır. Bütçe Yöneticisi / Yönetmeni pozisyonu, öncelikle gelecek dönem planlamasına ve bütçe kontrolüne odaklanırken muhasebe yöneticisi gerçekleşen finansal verilerin kayıt altına alınmasına ve raporlanmasına odaklanır. Bütçe, geleceğe bakar; muhasebe ise geçmişi ve mevcut durumu yansıtır. Tabii bazı şirketlerde her iki sorumluluk aynı kişide toplanabilir.
Bu pozisyonu doğru anlamak için muhasebe yöneticisinin günlük dünyasında sık karşılaşılan kavramları bilmek gerekir.
Şirketin tüm finansal işlemlerinin kayıtlandığı ana defterin yönetimi, muhasebe yöneticisinin temel sorumluluk alanlarından birini oluşturur. Bu defterin doğruluğu, mali tabloların güvenilirliği açısından doğrudan belirleyicidir.
Türkiye'de ve uluslararası standartlarda nakit esası yerine tahakkuk esasıyla muhasebe tutulması gerekir. Bu ilkeye göre gelir ve giderler tahsil/ödeme anında değil, gerçekleştiği dönemde kayıt altına alınır. Muhasebe yöneticisi bu ilkenin uygulandığından emin olmakla sorumludur.
Uluslararası Finansal Raporlama Standartları (IFRS) ve Türkiye Finansal Raporlama Standartları (TFRS), muhasebe uygulamalarını düzenleyen çerçevelerdir. Halka açık şirketlerde ve büyük kurumlarda muhasebe yöneticisinin bu standartları eksiksiz uygulaması beklenir.
Finansal verilerin doğruluğunu ve usulsüzlüklerin önlenmesini sağlamak amacıyla kurulan süreç ve prosedürler bütünüdür. Muhasebe yöneticisi bu kontrol mekanizmalarının tasarımına ve uygulanmasına katkı sağlar.
KDV, kurumlar vergisi, gelir vergisi ve damga vergisi gibi yükümlülüklerin zamanında ve doğru biçimde hesaplanması, beyan edilmesi ve ödenmesi süreçlerinin takibi bu kavramın kapsamındadır.
Bilanço, gelir tablosu, nakit akış tablosu ve özkaynak değişim tablosu gibi temel mali tabloların hazırlanması ve sunulması sürecidir. Bu tablolar yönetim kararları, yatırımcı bilgilendirme ve yasal zorunluluklar için üretilir.
Muhasebe yöneticisi pozisyonuna adım atmak için çoğunlukla lisans düzeyinde bir eğitim gerekir. Muhasebe bölümü bu kariyer için en doğrudan yolu sunar; müfredatı muhasebe standartları, vergi hukuku, maliyet muhasebesi ve finansal analiz gibi konuları kapsar. İşletme, iktisat ve maliye bölümleri de bu pozisyona açılan sık tercih edilen yollar arasındadır.
Lisansüstü eğitim ya da SMMM gibi mesleki sertifikalar, aday havuzunda öne çıkmayı kolaylaştırır. Ama işin doğrusu; teknik bilgiyle birlikte yönetim becerisi ve sektör deneyimi de aynı derecede değerlenir.
Bu pozisyon, muhasebe alanında orta-üst düzey bir kariyer basamağını temsil eder. Kariyer yolu genellikle şu şekilde ilerler:
Muhasebe elemanı veya muhasebe asistanı (giriş seviyesi)
Muhasebe uzmanı veya muhasebe sorumlusu (orta seviye)
Muhasebe yöneticisi veya muhasebe yönetmeni (üst orta seviye)
Mali işler direktörü, CFO veya genel müdür yardımcısı (üst yönetim)
Kıdemli yönetici unvanları da bu tabloya eklenebilir. Örneğin Kıdemli Muhasebe Yöneticisi maaşları ve beklentileri, standart yönetici pozisyonundan ayrışan bir deneyim ve sorumluluk derinliğini yansıtır.
Farklı unvanlar arasındaki geçişleri de göz önünde bulundurmak gerekir. Muhasebe yöneticiliğinden bütçe ve raporlama tarafına geçiş yapmak isteyenler için Bütçe ve Raporlama Yöneticisi / Yönetmeni maaşları sayfası faydalı bir karşılaştırma noktası sunar. Benzer biçimde Bütçe Planlama Yöneticisi / Yönetmeni pozisyonu, muhasebe yöneticiliğiyle örtüşen ama finansal planlama ağırlıklı ayrı bir kariyer kolu olarak değerlendirilebilir.
Türk iş hayatında "yönetici" ve "yönetmen" ifadeleri aynı ya da birbirine çok yakın pozisyonlar için kullanılabilir. Resmi bir standart yoktur. Genellikle büyük holdinglerle uluslararası şirketlerin Türkiye ofislerinde "yönetmen" unvanı tercih edilir; bu yapılar "manager" kavramını Türkçeye "yönetmen" olarak çevirmiş olabilir. Daha küçük ya da yerel şirketlerde ise "yönetici" daha yaygın biçimde görülür.
Her iki unvanı da iş ilanlarında aradığında farklı sonuçlarla karşılaşabilirsin. Bu yüzden Muhasebe Yönetmeni maaşları sayfasını ve benzer pozisyonları karşılaştırmalı incelemek, farkı ve beklentileri netleştirmene yardımcı olur.
Unvan ne olursa olsun, bu pozisyonun özü değişmez: finansal verilerin doğruluğundan sorumlu olmak, ekibi yönetmek ve şirketin muhasebe süreçlerini uyum içinde işletmek.
Son güncelleme:
İşveren misiniz?
Muhasebe Yöneticisi/Yönetmeni pozisyonu için ilan verin, uygun adaylara hemen ulaşın.
Yeni Muhasebe Yöneticisi/Yönetmeni ilanlarını kaçırma
Ücretsiz üye ol, özgeçmişini oluştur ve sana uygun ilanlara hemen başvur.
2026-YKS üniversite yerleştirme sonuçları tercih döneminin ardından açıklandı; kayıt hakkı kazanan adaylar üniversitelerine kayıt yaptırdı, boş kalan kontenjanlar için de ek yerleştirme yapıldı. Tercih dönemi 29 Temmuz–10 Ağustos arasındaydı, kayıtlar 24–28 Ağustos 2026'da yapıldı. Ek yerleştirme tercihleri 17–21 Eylül arasında alındı, ek yerleştirme sonuçları 28 Eylül 2026'da duyuruldu.
Doğum parası ne kadar sorusunun cevabı, hangi ödemeyi kastettiğinize göre değişir. Aile ve Sosyal Hizmetler Bakanlığının doğum yardımı ilk çocuk için tek seferlik 5.000 TL, ikinci çocuk için aylık 1.500 TL, üçüncü ve sonraki çocuklar için aylık 5.000 TL'dir; SGK'nın ödediği süt parası (emzirme ödeneği) ise 2026'da her çocuk için 1.621,00 TL'dir.
Askerlik mi iş mi sorusunun tek doğru cevabı yoktur; karar yaşınıza, eğitim durumunuza ve elinizdeki iş fırsatına göre değişir. Ancak iki şey kesindir: askerliği erteleme hakkınız kanunla sınırlıdır ve çalışırken askere giderseniz iş hukuku sizi belirli ölçüde korur.
En çok sorulan mülakat soruları, hemen her sektörde ve pozisyonda karşınıza çıkan birkaç temel sorudan oluşur: kendinizi tanıtmanız, güçlü ve zayıf yönleriniz, neden bu işi istediğiniz, neden önceki işinizden ayrıldığınız ve zor bir durumu nasıl çözdüğünüz. Bu soruların amacı bilginizi değil, kendinizi nasıl anlattığınızı, işe ne kadar hazırlandığınızı ve pozisyona uyup uymadığınızı ölçmektir.
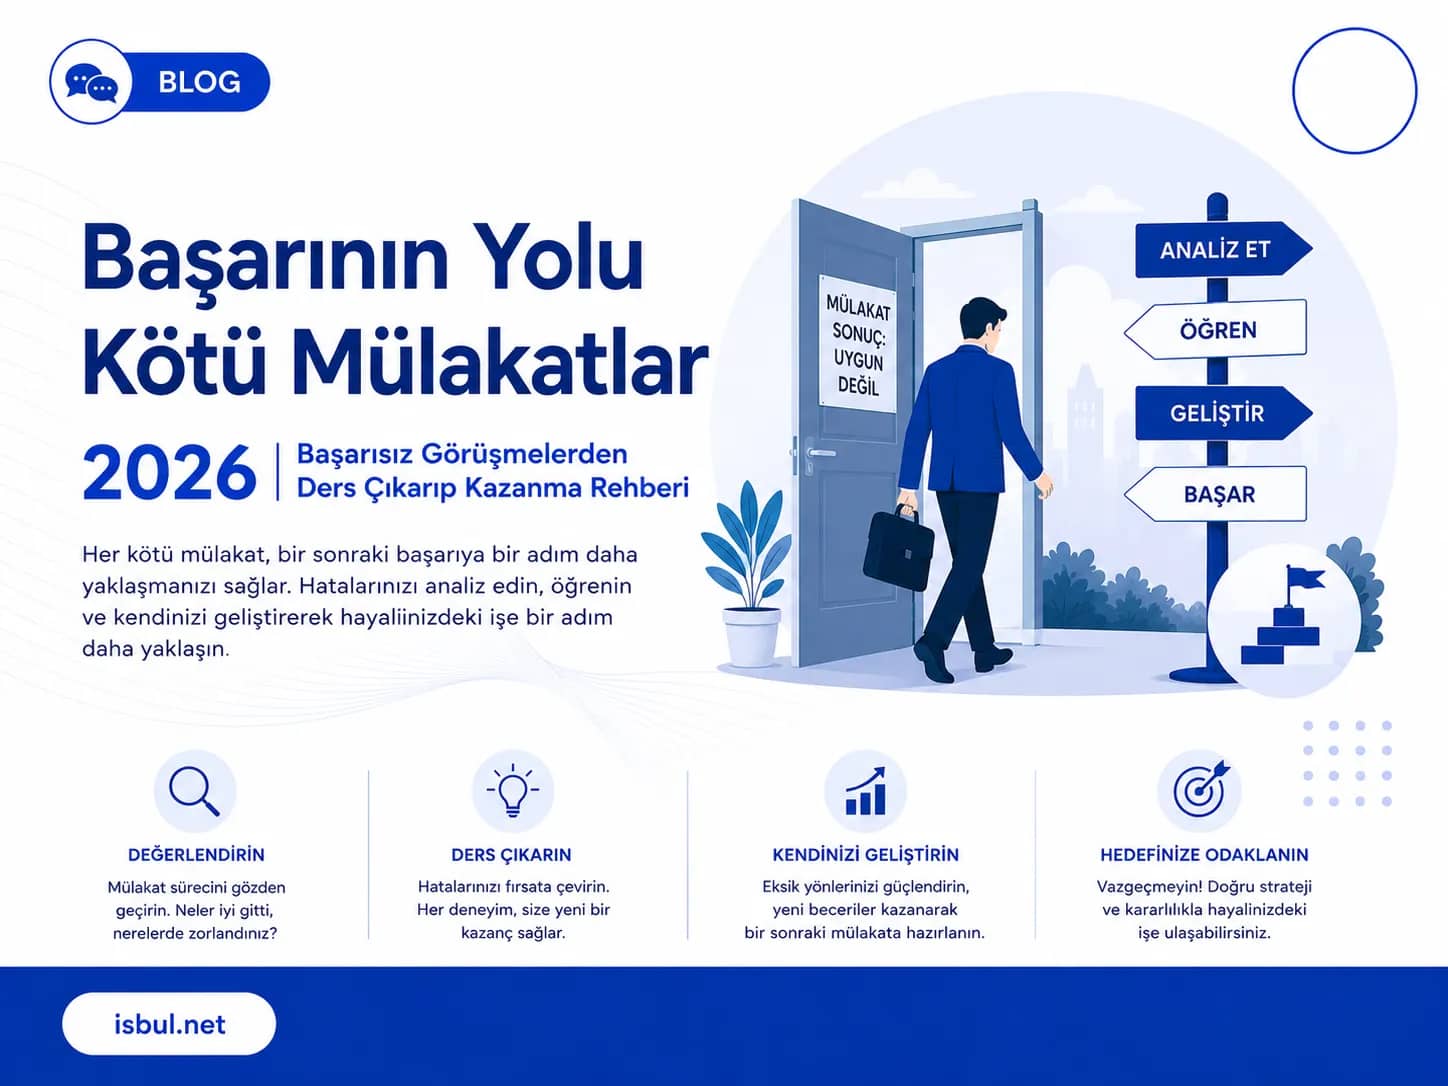
Kötü geçen mülakat, iş arama sürecinin sonu değil, bir sonraki görüşmeye hazırlanmak için elinizdeki en somut bilgidir. Neyin yanlış gittiğini görüşmenin hemen ardından not eder, mümkünse işverenden geri bildirim ister ve bu notları bir hazırlık planına çevirirseniz, aynı hatayı ikinci kez yapma ihtimaliniz azalır.