Sponsorlu İlan

İstanbul Anadoluİş Yerinde
Tam Zamanlı
İçindekiler
Genel muhasebe uzmanı, bir işletmenin tüm finansal işlemlerini kayıt altına alan, mali tabloları hazırlayan ve muhasebe standartlarına uygunluğu denetleyen kişidir. Bu pozisyon, yalnızca veri girişiyle sınırlı değildir; gelir-gider dengesini izlemek, bilanço ve gelir tablosu üretmek, vergi beyannamelerini hazırlamak gibi pek çok süreci kapsar. Yani genel muhasebe uzmanlığı, bir şirketin finansal sağlığını belgeleyen ve yorumlayan bir işlevdir.
Pozisyonun "genel" ifadesi, belirli bir alt dala değil; muhasebe döngüsünün tamamına hâkim olmayı ifade eder. Ücret muhasebesi, maliyet muhasebesi ya da proje muhasebesi gibi uzmanlıkların aksine, genel muhasebe uzmanı bu alanların hepsini belirli bir derinlikte bilmek ve yönetmek durumundadır.
Genel muhasebe, bir işletmenin finansal faaliyetlerini sistematik biçimde kayıt altına alma, sınıflandırma ve raporlama sürecinin bütünüdür. Uzman bu sürecin hem teknik hem de analitik boyutunu yürütür.
Kapsamı şu ana başlıklar altında düşünebilirsin:
Muhasebe kaydı ve defterleme: Günlük işlemlerin yevmiye defterine işlenmesi, hesap planının doğru uygulanması.
Mali tablolar: Bilanço, gelir tablosu, nakit akış tablosu ve özkaynak değişim tablosunun hazırlanması.
Mutabakat işlemleri: Banka hesaplarının, cari hesapların ve stok kayıtlarının dönemsel olarak mutabakatının sağlanması.
Vergi ve yasal yükümlülükler: KDV, kurumlar vergisi, geçici vergi gibi beyannamelerin mevzuata uygun şekilde hazırlanması.
Dönem sonu işlemleri: Amortisman hesaplamaları, karşılık ayrılması, dönem kâr/zararının tespiti.
Raporlama: Yönetime, ortaklara veya denetçilere sunulmak üzere finansal raporların üretilmesi.
Genel muhasebe uzmanının çalışma alanını anlamak için bazı temel kavramları bilmek gerekir. Bu kavramlar hem pozisyonun içeriğini hem de kullandığı araçları şekillendirir.
Muhasebenin temel ilkesidir. Her finansal işlem, en az iki hesabı etkiler: biri borçlandırılır, diğeri alacaklandırılır. Genel muhasebe uzmanı bu dengeyi sürekli takip eder; en küçük bir kayıt hatası bile dönem sonu tablolarını bozabilir.
Türkiye'de uygulanan Tek Düzen Hesap Planı (TDHP), işletmelerin hangi işlemi hangi hesap koduna işleyeceğini belirler. Uzman, bu planı içselleştirmiş ve her işleme doğru hesabı atayabilecek düzeyde olmak zorundadır.
Gelir ve giderler, nakit hareketi gerçekleştiğinde değil, hakkın ya da yükümlülüğün doğduğu anda kayıt altına alınır. Bu ilke, özellikle dönem sonu kapanışlarında ve karşılık hesaplamalarında belirleyicidir.
Bilanço, bir işletmenin belirli bir tarihteki varlık, yükümlülük ve özkaynak durumunu gösterir. Gelir tablosu ise belirli bir dönemdeki gelir ile giderleri karşılaştırarak kâr ya da zararı ortaya koyar. Bu iki tablo, genel muhasebe uzmanının ürettiği en temel belgelerdir.
Duran varlıkların (makine, araç, bina gibi) kullanım ömrüne yayılarak giderleştirilmesi işlemidir. Uzman, vergi mevzuatına uygun amortisman oranlarını uygulayarak her dönem doğru tutarı kayıt altına alır.
Katma Değer Vergisi ve stopaj uygulamaları, işletmenin devletle ilişkisini düzenleyen temel vergisel araçlardır. Genel muhasebe uzmanı bu yükümlülüklerin takibini yapar; hatalı beyan hem cezai hem de mali sonuçlar doğurabilir.
Muhasebe alanında pek çok ünvan yan yana görünür; ancak sorumluluk ve yetki düzeyleri birbirinden ayrışır. Aşağıdaki tablo bu farkı netleştirir:
Pozisyon | Temel Odak | Sorumluluk Düzeyi |
|---|---|---|
Genel Muhasebe Yardımcısı | Veri girişi, evrak takibi | Giriş seviyesi, gözetim altında çalışır |
Genel Muhasebe Asistanı | Rutin kayıt ve mutabakat desteği | Giriş-orta arası, kısıtlı bağımsızlık |
Genel Muhasebe Elemanı | Operasyonel muhasebe işlemleri | Orta düzey, belirli işlem setlerini yönetir |
Genel Muhasebe Uzmanı | Mali tablo, raporlama, dönem kapanışı | Orta-üst, bağımsız ve çok alanlı |
Genel Muhasebe Sorumlusu | Ekip koordinasyonu, süreç denetimi | Üst orta, liderlik bileşeni içerir |
Genel Muhasebe Müdürü | Stratejik planlama, departman yönetimi | Üst düzey, tam bütçe ve ekip sorumluluğu |
Açıkçası, "uzman" ünvanı bu hiyerarşide tam ortada durur. Giriş seviyesinin üstünde bağımsız çalışabilirken, yönetimsel sorumluluk henüz tam olarak üstlenmemiştir. Daha geniş bir perspektif için Genel Muhasebe Müdürü pozisyonu ile Genel Muhasebe Yardımcısı pozisyonu sayfalarını inceleyebilirsin.
Bu pozisyon, çalışılan sektöre ve şirket yapısına göre farklı biçimler alabilir. Her ortamın kendi dinamiği vardır.
Tek bir işletmenin muhasebe departmanında çalışır. Şirketin tüm finansal akışını yakından takip eder, departmanlar arasında köprü kurar ve yönetime düzenli raporlama yapar. Bu modelde derinlik ön plandadır; tek bir şirketin muhasebe yapısını çok iyi tanımak gerekir.
Serbest muhasebeci mali müşavir (SMMM) bürolarında çalışan uzmanlar, aynı anda birden fazla müşteri firmanın muhasebe süreçlerini yürütür. Genişlik ön plandadır; farklı sektörler, farklı ölçek ve farklı muhasebe gereksinimleriyle her gün karşılaşılır. Ama bu da beraberinde yoğun bir tempo getirir.
Holding yapılarında ya da çok şubeli işletmelerde bölgesel muhasebe süreçlerini koordine eden uzmanlar da bu kategoriye girer. Bölge Muhasebe Uzmanı pozisyonu bu yapının daha özelleşmiş bir biçimidir.
Özellikle dijital muhasebe yazılımlarının yaygınlaşmasıyla birlikte uzaktan muhasebe hizmetleri de artmaktadır. Bulut tabanlı ERP sistemleri, muhasebe uzmanının ofis dışından da tüm finansal verilere erişmesine olanak tanır.
Neredeyse her sektör bu pozisyona ihtiyaç duyar. Ama bazı alanlarda talep daha yoğundur:
Üretim ve imalat: Maliyet muhasebesiyle iç içe geçen kapsamlı kayıt süreçleri nedeniyle deneyimli uzman aranır.
Perakende ve ticaret: Yüksek işlem hacmi ve çok sayıda tedarikçi, mutabakat süreçlerini zorlaştırır.
İnşaat ve gayrimenkul: Proje bazlı muhasebe ve uzun vadeli sözleşmeler özel bilgi gerektirir.
Finans ve sigorta: Yasal düzenlemeler yoğundur; muhasebe hataları için tolerans minimumdur.
Teknoloji şirketleri: Hızlı büyüyen yapılar, muhasebe süreçlerini buna paralel ölçeklendirmek zorundadır.
Kamu kurumları ve sivil toplum kuruluşları: Bütçe izleme ve hibe muhasebesi gibi özgün süreçler söz konusudur.
Genel muhasebe uzmanı olmak için genellikle Muhasebe bölümü ya da İşletme, İktisat gibi ilgili lisans programlarından mezuniyet aranır. Ama aslında belirleyici olan, teorik bilginin pratiğe dönüşmesidir. Muhasebe yazılımı deneyimi (Logo, SAP, Oracle, Luca, ETA gibi sistemler), uygulama sertifikaları ve SMMM stajı bu süreçte fark yaratır.
Mesleğin kariyer basamakları için Genel Muhasebe Uzman Yardımcısı pozisyonu ile Genel Muhasebe Yardımcısı pozisyonu sayfalarına bakabilirsin; bu pozisyonlar genellikle uzmanlığa giden ilk adımları temsil eder.
Türkiye'de genel muhasebe uygulamaları birden fazla standart ve mevzuatla şekillenir. Bunların farkında olmak uzmanın zorunlu referans noktalarıdır.
Uluslararası Finansal Raporlama Standartları'na (IFRS) dayanan bu standartlar, Kamu Gözetimi Muhasebe ve Denetim Standartları Kurumu (KGK) tarafından yayımlanır. Kamuya açık ve büyük ölçekli işletmeler için zorunludur.
Türkiye'deki tüm ticari işletmeler için geçerli olan ortak hesap sınıflandırması sistemidir. Uzman bu planı hem ezberlemek hem de işlemlere doğru biçimde uygulamak durumundadır.
Defter tutma yükümlülükleri, belge düzeni ve vergi beyannamesi süreçleri VUK kapsamında düzenlenir. Hatalar idari para cezasından vergi aslına kadar geniş bir yaptırım yelpazesine yol açabilir.
Genel muhasebe uzmanının ücret aralığı; çalışılan sektör, şirket büyüklüğü, deneyim yılı ve sahip olunan sertifikalara göre anlamlı biçimde değişir. Kesin rakam vermek yerine, bu konuyu dinamik bir kaynaktan takip etmek daha sağlıklıdır. Genel Muhasebe Asistanı maaşları ve Genel Muhasebe Sorumlusu maaşları sayfaları, kariyer basamaklarındaki ücret farklılıkları hakkında karşılaştırmalı bir fikir verebilir. Bir üst seviyedeki ücret bandını merak ediyorsan Genel Muhasebe Yöneticisi maaşları sayfasına da göz atabilirsin.
ERP sistemleri, yapay zeka destekli muhasebe araçları ve bulut tabanlı yazılımlar, genel muhasebe uzmanının rolünü değiştiriyor. Ama ortadan kaldırmıyor. Veri işleme otomasyona kayarken, yorumlama, denetim ve karar desteği insan kontrolünde kalmaya devam ediyor.
Doğrusu, bu dönüşüm uzmanın daha az veri girişi yapıp daha çok analiz yapmasına zemin hazırlıyor. Excel bilgisinin ötesinde veri analizi araçlarına, ERP sistemlerine ve e-Dönüşüm uygulamalarına hâkim olmak artık fark yaratan değil, beklenen bir yetkinlik haline geliyor.
Genel muhasebe uzmanlığı, işletmenin finansal hafızasını koruyan ve bu hafızayı anlamlı bilgiye dönüştüren merkezi bir işlevdir. Pozisyonun hangi seviyede değerlendirildiğini anlamak için Genel Muhasebe Elemanı pozisyonu ile karşılaştırmalı inceleme yapmak da faydalı olabilir.
Son güncelleme:
Aşağıdaki istatistikler, özgeçmişinde Genel Muhasebe Uzmanı pozisyonunu belirten 33 aday verisinden hesaplanmıştır.
Sırada Ne Var?
Genel Muhasebe Uzmanı İş İlanları
İşveren misiniz?
Genel Muhasebe Uzmanı pozisyonu için ilan verin, uygun adaylara hemen ulaşın.
Yeni Genel Muhasebe Uzmanı ilanlarını kaçırma
Ücretsiz üye ol, özgeçmişini oluştur ve sana uygun ilanlara hemen başvur.
2026-YKS üniversite yerleştirme sonuçları tercih döneminin ardından açıklandı; kayıt hakkı kazanan adaylar üniversitelerine kayıt yaptırdı, boş kalan kontenjanlar için de ek yerleştirme yapıldı. Tercih dönemi 29 Temmuz–10 Ağustos arasındaydı, kayıtlar 24–28 Ağustos 2026'da yapıldı. Ek yerleştirme tercihleri 17–21 Eylül arasında alındı, ek yerleştirme sonuçları 28 Eylül 2026'da duyuruldu.
Doğum parası ne kadar sorusunun cevabı, hangi ödemeyi kastettiğinize göre değişir. Aile ve Sosyal Hizmetler Bakanlığının doğum yardımı ilk çocuk için tek seferlik 5.000 TL, ikinci çocuk için aylık 1.500 TL, üçüncü ve sonraki çocuklar için aylık 5.000 TL'dir; SGK'nın ödediği süt parası (emzirme ödeneği) ise 2026'da her çocuk için 1.621,00 TL'dir.
Askerlik mi iş mi sorusunun tek doğru cevabı yoktur; karar yaşınıza, eğitim durumunuza ve elinizdeki iş fırsatına göre değişir. Ancak iki şey kesindir: askerliği erteleme hakkınız kanunla sınırlıdır ve çalışırken askere giderseniz iş hukuku sizi belirli ölçüde korur.
En çok sorulan mülakat soruları, hemen her sektörde ve pozisyonda karşınıza çıkan birkaç temel sorudan oluşur: kendinizi tanıtmanız, güçlü ve zayıf yönleriniz, neden bu işi istediğiniz, neden önceki işinizden ayrıldığınız ve zor bir durumu nasıl çözdüğünüz. Bu soruların amacı bilginizi değil, kendinizi nasıl anlattığınızı, işe ne kadar hazırlandığınızı ve pozisyona uyup uymadığınızı ölçmektir.
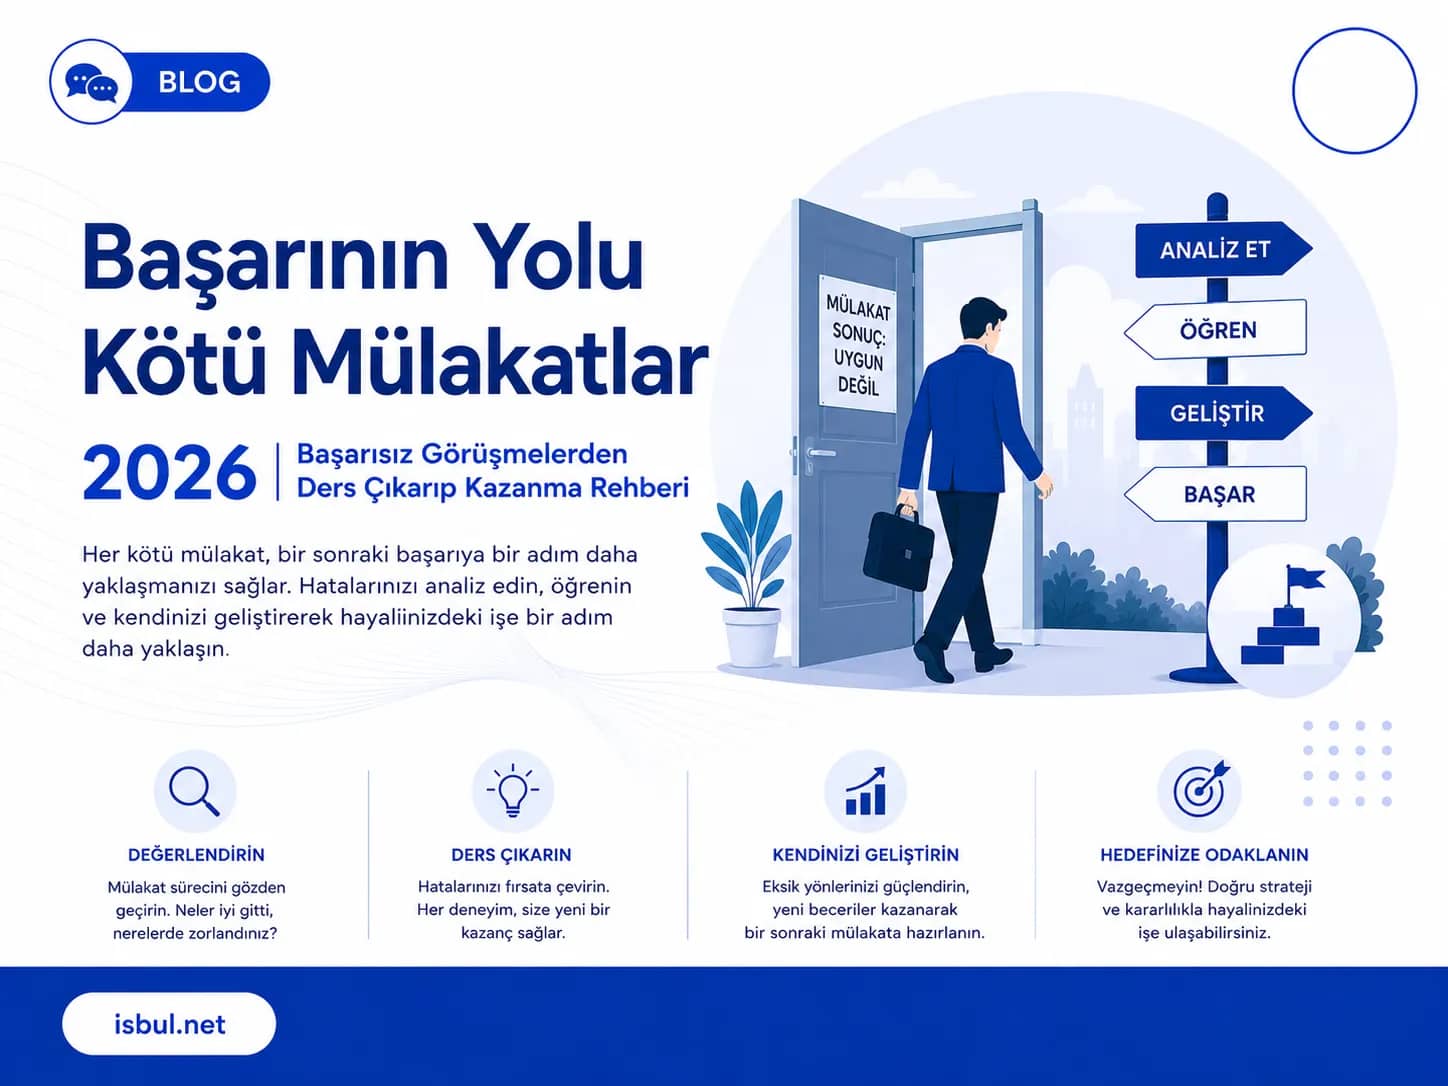
Kötü geçen mülakat, iş arama sürecinin sonu değil, bir sonraki görüşmeye hazırlanmak için elinizdeki en somut bilgidir. Neyin yanlış gittiğini görüşmenin hemen ardından not eder, mümkünse işverenden geri bildirim ister ve bu notları bir hazırlık planına çevirirseniz, aynı hatayı ikinci kez yapma ihtimaliniz azalır.

