Sponsorlu İlan

İstanbul Anadoluİş Yerinde
Tam Zamanlı
Kredi uzmanı, bireylerin veya kurumların finansal durumlarını analiz ederek kredi taleplerini değerlendiren, risk düzeyini ölçen ve uygun finansman çözümleri öneren finans profesyonelidir. Bankalar, katılım bankaları, fintech şirketleri ve finansal kiralama kuruluşları gibi pek çok yapıda görev alır. Temel işlevi, hem kurumu hem de müşteriyi koruyacak şekilde doğru kredi kararına ulaşmaktır.
Bu unvan, aslında oldukça geniş bir çatıyı kapsar. Bireysel kredi uzmanı, ticari kredi uzmanı, tarım kredisi uzmanı gibi farklı uzmanlık kolları bulunur. Ama hepsinin ortak paydası aynıdır: Veri okumak, riski anlamak ve kararı gerekçelendirmek.
Kredi uzmanlığı yalnızca "onay ver ya da reddet" kararından ibaret değildir. Süreç çok daha katmanlıdır. Başvuru aşamasından geri ödeme takibine kadar uzanan bu süreçte uzman, müşteriyle doğrudan temas halindedir.
Kapsam şu ana eksenlerde şekillenir:
Finansal analiz: Gelir-gider tabloları, bilanço verileri ve nakit akışı incelemeleri
Risk değerlendirmesi: Kredi notu, teminat yapısı ve geri ödeme kapasitesinin ölçülmesi
Mevzuat uyumu: BDDK düzenlemeleri ve bankacılık mevzuatına göre süreç yönetimi
Müşteri ilişkileri: Talep sahipleriyle bilgi toplanması ve başvuru rehberliği
Portföy takibi: Onaylanan kredilerin vadeli izlenmesi ve sorunlu hesapların erken tespiti
Kredi uzmanlığı tek tip bir meslek değildir. Çalışılan sektör ve hedef kitleye göre belirgin biçimde ayrışır.
Uzmanlık Türü | Hedef Kitle | Tipik Çalışma Alanı |
|---|---|---|
Bireysel Kredi Uzmanı | Gerçek kişiler | Mevduat bankaları, dijital bankalar |
Ticari / KOBİ Kredi Uzmanı | Küçük ve orta ölçekli işletmeler | Kurumsal bankacılık birimleri |
Kurumsal Kredi Uzmanı | Büyük şirketler ve holding yapıları | Yatırım ve kurumsal bankalar |
Tarım Kredisi Uzmanı | Çiftçi ve tarımsal işletmeler | Ziraat Bankası, tarım kooperatifleri |
Kredi Risk Uzmanı | İçsel portföy / kurum | Risk yönetimi ve model birimleri |
Kredi Kontrol Uzmanı | İçsel süreç denetimi | Uyum ve iç kontrol departmanları |
Bu ayrımlar yalnızca unvan farkı değildir; analiz yöntemi, müşteriyle temas sıklığı ve kullanılan araçlar da uzmanlığa göre değişir. Örneğin bireysel kredilerde otomatik skorlama modelleri ön planda olurken ticari kredilerde sektörel analiz ve bilanço yorumlama becerisi daha belirleyicidir.
Kredi uzmanlığı alanında sıkça karşılaşılan kavramları anlamak, bu mesleği daha net kavramayı sağlar.
Kredi Skoru (Kredi Notu): Müşterinin geçmiş borç davranışını özetleyen sayısal değer. Türkiye'de Kredi Kayıt Bürosu (KKB) ve Findeks bu verileri sağlar.
Teminat: Kredi geri ödemesini güvence altına almak amacıyla gösterilen varlık; gayrimenkul ipoteği, kefalet veya menkul değerler olabilir.
LTV (Loan-to-Value): Kredi tutarının teminata oranı. Konut kredilerinde yaygın kullanılır.
DTI (Debt-to-Income): Toplam borç yükünün gelire oranı; geri ödeme gücünün temel göstergelerinden biridir.
NPL (Non-Performing Loan): Tahsili gecikmiş veya donuk hale gelmiş kredi. Portföy kalitesinin en önemli ölçütüdür.
Risk Ağırlığı: Bankanın bir kredi için tutması gereken sermayeyi belirleyen katsayı; BDDK düzenlemeleriyle şekillenir.
Reeskont: Merkez Bankası'nın uyguladığı faiz oranı; kredi maliyetlerini doğrudan etkiler.
Kovenantlar: Kredi sözleşmesine eklenen mali ve operasyonel yükümlülükler; özellikle ticari kredilerde yer alır.
Tahsil Oranı: Sorunlu kredilerden geri kazanılan tutarın toplam sorunlu krediye oranı.
Bu mesleğin çalışma alanları sandığından geniştir. Akla ilk gelen banka şubesi olmakla birlikte kapsam çok daha fazlasını içerir.
Mevduat bankaları (bireysel, ticari ve kurumsal bankacılık birimleri)
Katılım bankaları
Kalkınma ve yatırım bankaları
Tüketici finansmanı ve finansal kiralama şirketleri
Fintech ve dijital kredi platformları
Factoring ve forfaiting kuruluşları
Sigorta şirketlerinin kredi risk birimleri
Kamu bankaları ve tarımsal kredi kooperatifleri
Özellikle son yıllarda fintech sektörünün büyümesiyle birlikte geleneksel banka dışı yapılarda kredi uzmanı talebinin de belirgin biçimde arttığı görülüyor. Kredi Risk İzleme Uzmanı pozisyonu gibi daha spesifik rollerin ortaya çıkması da bu genişlemenin somut bir yansımasıdır.
Kredi uzmanlığı, finans sektöründeki birkaç farklı rolle zaman zaman karıştırılır. Bu ayrımı netleştirmek hem kariyer planlaması hem de iş başvuruları açısından işe yarar.
Meslek | Temel Odak | Farkı |
|---|---|---|
Kredi Uzmanı | Başvuru değerlendirme ve müşteri ilişkisi | Süreci başlatan ve yönlendiren ana rol |
Başvuruların teknik analizi | Daha analitik, müşteriyle dolaysız teması az | |
Onaylanan kredilerin vadeli takibi | Kredi sonrası sürece odaklanır | |
Portföy genelinde risk analizi | Bireysel değil, sistemik risk perspektifi | |
Kullandırım ve evrak süreçleri | Operasyonel arka ofis rolü |
Yani kredi uzmanı, sürecin başından sonuna bütününe hakim olan pozisyondur. Diğer roller genellikle bu sürecin belirli bir dilimine odaklanır. Doğrusu, büyük kurumlarda bu rollerin hepsi ayrı departmanlarda işler; küçük kurumlarda ise tek bir kişi birden fazla işlevi üstlenebilir.
Kredi kararı sezgiyle değil, sistematik yöntemlerle verilir. Sektörde en yaygın kullanılan yaklaşımların başında 5C analizi gelir:
Character (Karakter): Müşterinin kredi geçmişi ve ödeme alışkanlıkları
Capacity (Kapasite): Borcu geri ödeme gücü; gelir ve nakit akışı
Capital (Sermaye): Müşterinin sahip olduğu öz kaynaklar
Collateral (Teminat): Güvence olarak sunulan varlıklar
Conditions (Koşullar): Ekonomik konjonktür ve sektörel durum
Bunun yanında makine öğrenmesi tabanlı skorlama modelleri, otomatik karar sistemleri ve sektör kıyaslama raporları da günümüz kredi analizinin standart araçları arasındadır. Özellikle bireysel segmentte insan analizi yerini büyük ölçüde algoritmik sistemlere bırakmıştır. Ama ticari ve kurumsal tarafta uzman yorumu hâlâ belirleyicidir.
Kredi uzmanı olmak için genellikle Bankacılık ve Finans bölümü başta olmak üzere İktisat, İşletme, Maliye veya Muhasebe gibi bölümlerden mezun olmak tercih edilen bir başlangıç noktasıdır. Bu bölümler, finansal analiz, muhasebe ve bankacılık mevzuatı gibi temel konularda sağlam bir altyapı sunar.
Ama yalnızca diploma yeterli değildir. Çünkü kredi uzmanlığı, büyük ölçüde uygulamada öğrenilen bir meslektir. Staj dönemleri, bankacılık sektöründeki ilk iş deneyimleri ve müşteriyle kurulan doğrudan temas; analitik bakış açısının gelişmesinde belirleyici bir rol oynar.
Sertifika programları da kariyer yolculuğunu hızlandırabilir. MYK onaylı bankacılık sertifikaları, Türkiye Bankalar Birliği'nin eğitim programları ve uluslararası alanda CFA (Chartered Financial Analyst) ya da FRM (Financial Risk Manager) gibi belgeler, hem bilgi düzeyini artırır hem de işverenlerin gözünde ayırt edici bir etki yaratır.
İşin doğrusu, sektöre girişte çoğu banka kendi iç eğitim programlarını uygular. Bu programlar genellikle mevzuat bilgisi, kredi analiz teknikleri ve sistemler üzerine yoğunlaşır. Yani sıfırdan başlayan bir aday bile sistematik bir eğitimle sektöre adapte olabilir; ancak temel finans bilgisi ve sayısal düşünme bu süreci ciddi ölçüde kısaltır.
Benzer kariyer adımlarını merak ediyorsan Kredi Kontrol Uzmanı maaşları ve Kredi Risk Uzmanı maaşları sayfalarına da göz atabilirsin; bu roller kredi uzmanı kariyer çizgisinin doğal uzantıları arasında yer alır.
Son güncelleme:
Sırada Ne Var?
Kredi Uzmanı İş İlanları
İşveren misiniz?
Kredi Uzmanı pozisyonu için ilan verin, uygun adaylara hemen ulaşın.
Yeni Kredi Uzmanı ilanlarını kaçırma
Ücretsiz üye ol, özgeçmişini oluştur ve sana uygun ilanlara hemen başvur.
2026-YKS üniversite yerleştirme sonuçları tercih döneminin ardından açıklandı; kayıt hakkı kazanan adaylar üniversitelerine kayıt yaptırdı, boş kalan kontenjanlar için de ek yerleştirme yapıldı. Tercih dönemi 29 Temmuz–10 Ağustos arasındaydı, kayıtlar 24–28 Ağustos 2026'da yapıldı. Ek yerleştirme tercihleri 17–21 Eylül arasında alındı, ek yerleştirme sonuçları 28 Eylül 2026'da duyuruldu.
Doğum parası ne kadar sorusunun cevabı, hangi ödemeyi kastettiğinize göre değişir. Aile ve Sosyal Hizmetler Bakanlığının doğum yardımı ilk çocuk için tek seferlik 5.000 TL, ikinci çocuk için aylık 1.500 TL, üçüncü ve sonraki çocuklar için aylık 5.000 TL'dir; SGK'nın ödediği süt parası (emzirme ödeneği) ise 2026'da her çocuk için 1.621,00 TL'dir.
Askerlik mi iş mi sorusunun tek doğru cevabı yoktur; karar yaşınıza, eğitim durumunuza ve elinizdeki iş fırsatına göre değişir. Ancak iki şey kesindir: askerliği erteleme hakkınız kanunla sınırlıdır ve çalışırken askere giderseniz iş hukuku sizi belirli ölçüde korur.
En çok sorulan mülakat soruları, hemen her sektörde ve pozisyonda karşınıza çıkan birkaç temel sorudan oluşur: kendinizi tanıtmanız, güçlü ve zayıf yönleriniz, neden bu işi istediğiniz, neden önceki işinizden ayrıldığınız ve zor bir durumu nasıl çözdüğünüz. Bu soruların amacı bilginizi değil, kendinizi nasıl anlattığınızı, işe ne kadar hazırlandığınızı ve pozisyona uyup uymadığınızı ölçmektir.
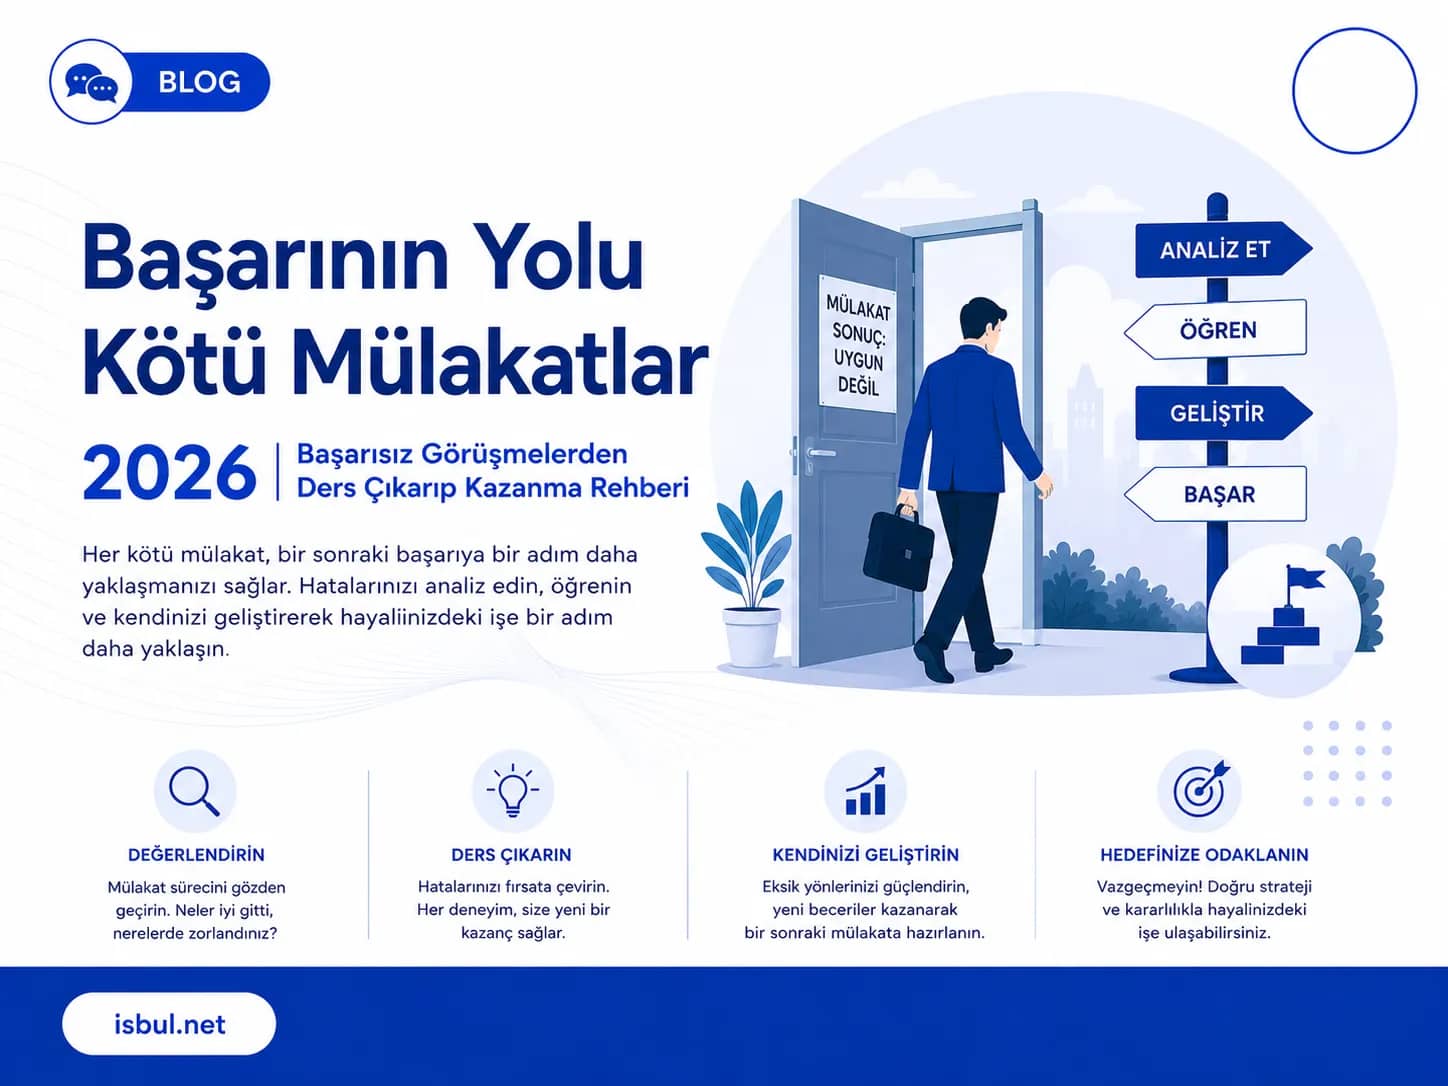
Kötü geçen mülakat, iş arama sürecinin sonu değil, bir sonraki görüşmeye hazırlanmak için elinizdeki en somut bilgidir. Neyin yanlış gittiğini görüşmenin hemen ardından not eder, mümkünse işverenden geri bildirim ister ve bu notları bir hazırlık planına çevirirseniz, aynı hatayı ikinci kez yapma ihtimaliniz azalır.


